富士宮市で新築一戸建てを買うべきか?住宅ローンと総予算の考え方を解説

富士宮市で新築の一戸建てマイホームを検討し始めたものの、何から手を付ければ良いのか分からず不安を感じていませんか。
住宅ローンの仕組みや総予算の決め方、公的支援の有無など、事前に知っておきたい情報は意外と多くあります。
しかし、このポイントさえ押さえておけば、初めてのマイホーム計画でも落ち着いて進めることができます。
この記事では、富士宮市で新築一戸建てを購入する流れや住宅ローンの選び方、公的支援制度の基本を分かりやすく整理します。
これから具体的に動き出したい方が、自分たちに合った無理のない資金計画を立てられるように、順を追って解説していきます。
富士宮市で新築一戸建てを買う前の基本知識
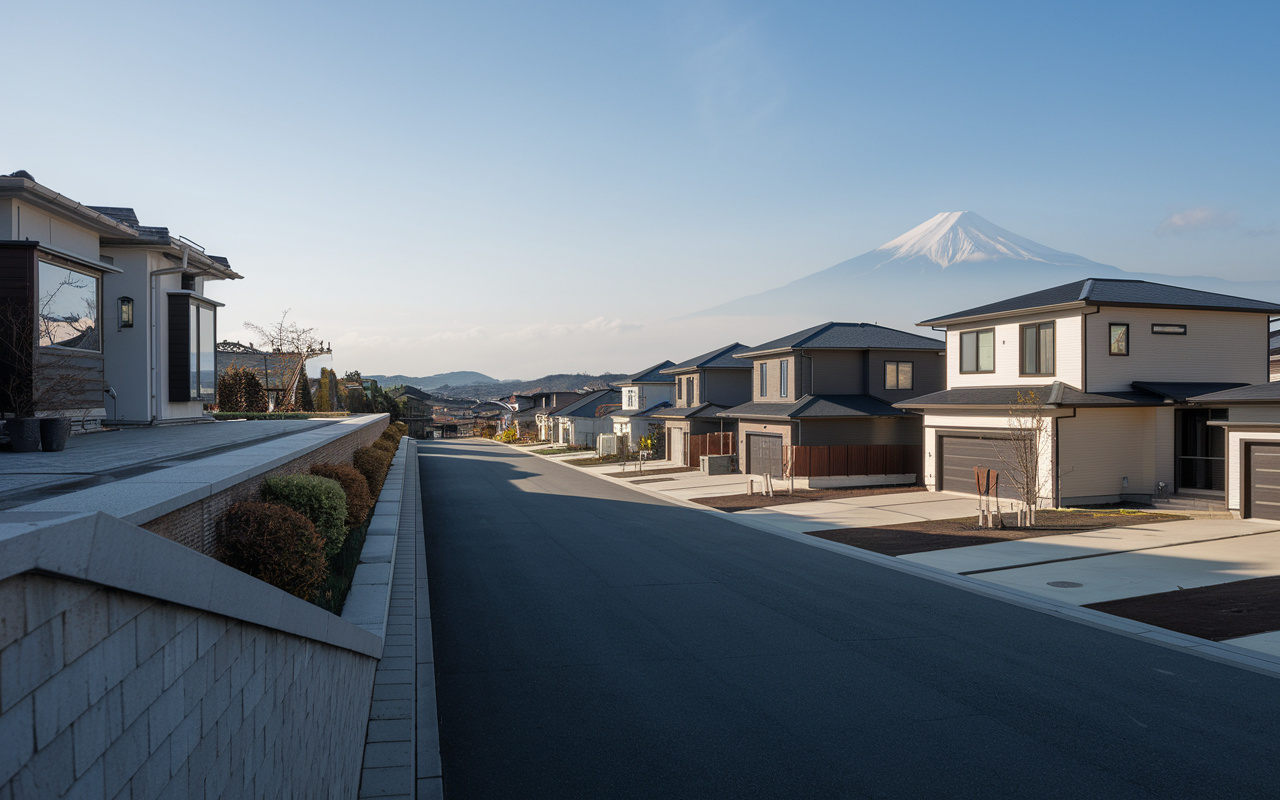
富士宮市は、富士山の眺望や豊かな緑に恵まれた住環境を有しており、住生活の魅力を守り高めるために「富士宮市住生活基本計画」を定めています。
同計画では、落ち着きのある住宅地の形成や良好な景観の保全、多様な住まい方への対応などを住宅政策の柱としています。
また、市全体としてゼロカーボンの推進や、防犯・防災に配慮した安全安心な暮らしづくりにも力を入れており、新築一戸建てを検討する際には、こうした方針も踏まえてエリアや環境を確認しておくことが大切です。
このような背景を知っておくと、単に建物だけでなく、長く暮らす「まち」としての魅力も含めて比較検討しやすくなります。
新築一戸建て購入の大まかな流れは、情報収集・資金計画、物件選び、売買契約、住宅ローンの本申込、引き渡しという順序で進むことが一般的です。
国土交通省の住生活基本計画では、ライフプランに応じた無理のない資金計画の重要性が強調されており、住宅ローンについても早い段階から検討することが勧められています。
具体的には、物件を本格的に探し始める前の時期に、返済可能額の目安を把握し、金融機関の事前審査を受けることで、購入できる価格帯を明確にしておくと安心です。
このように、スケジュールの初期段階から住宅ローンを意識して動くことで、契約直前になって資金計画が合わないといったリスクを避けやすくなります。
マイホーム計画では、建物価格だけでなく、頭金や諸費用、引っ越し費用などを含めた総予算を把握することが欠かせません。
国や自治体の住宅計画では、住宅取得に伴う費用全体を見通したうえで、家計に過度な負担をかけない水準でローン返済を設定することが重視されています。
一般的に、購入時には登記費用や税金、火災保険料などが別途必要となるため、物件価格のほかに一定割合の諸費用を見込んでおくと計画が立てやすくなります。
さらに、入居後に必要となる家具・家電の買い替えや将来の修繕費も念頭に置きながら、無理のない頭金の額や毎月の返済額を検討することが重要です。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 住環境 | 景観・緑・防災 | 静かさ・安全性 |
| 購入時期 | 情報収集から引き渡し | ローン検討の開始時期 |
| 総予算 | 頭金・諸費用・引っ越し | 家計とのバランス |

富士宮市で利用しやすい住宅ローンの種類と選び方
住宅ローンには、主に変動金利型、固定金利期間選択型、全期間固定金利型の3種類があります。
変動金利型は金利が低い傾向にあり、当初の毎月返済額を抑えやすい一方で、将来の金利上昇により返済額が増える可能性があります。
全期間固定金利型は完済まで金利が変わらず、返済額が一定となる安心感がある反面、当初の金利水準は変動金利より高めです。
固定金利期間選択型は、一定期間だけ金利が固定され、その後は市場金利に応じて見直される中間的なタイプです。
自分に合う金利タイプを考える際には、勤務先の安定性や今後の昇給見込み、家族構成の変化などを踏まえた収入の見通しが大切です。
たとえば、共働きで今後も一定以上の収入が見込める場合は、変動金利型で返済額を抑えつつ、繰上返済を活用する選択肢があります。
一方、単独収入で教育費の増加が見込まれる場合などは、返済額が長く一定となる全期間固定金利型を選ぶことで、家計管理を安定させやすくなります。
また、定年までの残り年数が限られる場合は、退職時期までの固定金利期間を選ぶ方法もあります。
返済期間や借入額の目安としては、一般に返済負担率が年収のおおむね25%以内に収まる範囲を1つの基準とする考え方があります。
返済期間を長く設定すれば毎月の返済額は少なくなりますが、支払う利息の総額は増えるため、無理のない範囲でできるだけ短めの期間を検討することが重要です。
また、ボーナス併用返済を利用する場合でも、ボーナス減少時を想定し、毎月返済分だけで家計が成り立つかを慎重に確認する必要があります。
新築一戸建て購入後の教育費や車の買い替えなども見込み、余裕を残した借入額を心掛けることが安心につながります。
| 住宅ローンの種類 | 主なメリット | 主なデメリット |
|---|---|---|
| 変動金利型 | 当初金利が低く返済額抑制 | 将来の金利上昇リスク |
| 固定金利期間選択型 | 一定期間は返済額が安定 | 固定期間終了後の金利上昇懸念 |
| 全期間固定金利型 | 完済まで返済額が一定 | 当初金利が比較的高め |
富士宮市の新築一戸建て購入で押さえたい公的支援・税制優遇
新築一戸建てを購入する際は、まず国の税制優遇を整理しておくことが大切です。
代表的なものとして、住宅ローンの年末残高に応じて所得税や住民税が控除される住宅ローン減税があります。
近年の制度改正により、省エネルギー性能の高い住宅や子育て世帯などで借入限度額や控除期間が手厚くなる仕組みが整えられています。
適用要件や入居期限が決められているため、最新情報を確認しながら資金計画に組み込むことが重要です。
税金面では、登記の際にかかる登録免許税や不動産取得税にも、新築の自宅を対象とした軽減措置があります。
登録免許税は、住宅用家屋として一定の床面積や自己居住などの条件を満たすことで、所有権の保存登記や移転登記の税率が軽減されます。
不動産取得税についても、新築住宅には課税標準の控除など各都道府県共通の軽減措置が設けられており、実際の税負担は軽くなる場合が多いです。
いずれも適用期限や必要書類があるため、事前に確認しておくことで予想外の出費を防ぎやすくなります。
さらに、勤労者世帯を対象として、住宅ローンの利息の一部を補助する利子補給制度が用意されています。
これは、一定の条件を満たす勤労者が自ら居住する住宅の建設や購入資金について、提携金融機関の住宅ローンを利用した場合に、自治体が利子の一部を負担する仕組みです。
申請時期や対象となるローン商品、補給期間や補給率などの細かな条件は制度ごとに定められているため、必ず自治体の公式情報や窓口で最新の内容を確認する必要があります。
このような制度を上手に活用すれば、総返済額や毎月の返済負担を抑えながら、新築一戸建ての取得を進めやすくなります。
| 制度の種類 | 主な内容 | 確認先の目安 |
|---|---|---|
| 住宅ローン減税 | 年末残高に応じた所得税・住民税控除 | 国土交通省・国税庁の案内 |
| 税金の軽減措置 | 登録免許税・不動産取得税の軽減 | 国税庁・都道府県税担当窓口 |
| 利子補給制度 | 住宅ローン利息の一部補助 | 自治体の公式情報・相談窓口 |
富士宮市で住宅ローンに無理なく通るための準備と注意点
住宅ローンは、事前審査と本審査を経て融資実行に至るのが一般的な流れです。
多くの金融機関では、まず年収や勤務先、他の借入状況などを簡易的に確認する事前審査を行い、その後に提出書類をそろえた本審査で詳細なチェックが行われます。
事前審査では、源泉徴収票の内容や他のローン返済状況から、おおよその借入可能額や金利タイプの見通しを確認できます。
事前審査の結果を踏まえて物件価格や自己資金の配分を調整しておくと、その後の本審査や契約がスムーズに進みやすくなります。
住宅ローンの審査では、返済負担率と呼ばれる指標が重視されます。
返済負担率は、年収に対する年間返済額の割合を示すもので、多くの金融機関が審査基準として用いており、公的機関の調査では平均がおよそ20%前後となっています。
無理のない水準の目安としては20〜25%程度とされますが、審査上は35%以内かどうかを確認する金融機関もあります。
実際には、現在の家賃や教育費など家計全体の支出を踏まえ、生活費に余裕が残る返済額に抑えることが大切です。
また、団体信用生命保険への加入可否や健康状態も重要な審査項目です。
多くの住宅ローンでは、団体信用生命保険に加入することが実質的な条件となっており、持病や既往歴によっては一般的な保障内容での加入が難しくなる場合があります。
健康状態に不安がある場合は、告知内容が比較的緩やかなタイプや、保険料上乗せで加入しやすい商品などの有無を早めに確認しておくと安心です。
あわせて、他のカードローンや自動車ローンなどの残高を可能な範囲で整理し、総返済負担率を下げておくと審査で好印象につながりやすくなります。
さらに、将来の金利上昇や収入変動を見越した返済計画を立てることが欠かせません。
近年は、日本銀行の政策変更を背景に住宅ローン金利が上昇傾向にあり、特に変動金利型では、将来の金利上昇により毎月返済額や総返済額が増えるリスクがあります。
そのため、金利上昇時の返済額シミュレーションを行い、家計にどの程度の影響が出るかを事前に確認しておくことが重要です。
ボーナス返済に過度に依存せず、基本は毎月の手取り収入でゆとりを持って返済できる金額に設定することで、長期にわたり安心してマイホーム生活を続けやすくなります。
| 準備・確認項目 | 内容のポイント | 無理なく通る工夫 |
|---|---|---|
| 事前審査の実施 | 年収と借入状況の確認 | 早めの申込と条件整理 |
| 返済負担率の管理 | 年収に対する返済割合 | 目安20%台前半維持 |
| 健康状態の確認 | 団体信用生命保険の告知 | 医療情報の事前整理 |
| 金利上昇への備え | 将来返済額の試算 | 余裕ある家計収支確保 |

まとめ
富士宮市で新築一戸建てを購入する際は、エリアの生活環境や通勤・通学、将来のライフプランまで見据えて総予算を決めることが大切です。
そのうえで、住宅ローンの金利タイプや返済期間、ボーナス併用の有無を比較し、自分たちの収入と支出に合う無理のない返済計画を立てましょう。
さらに、住宅ローン減税や各種補助制度を上手に活用すれば、総返済額を抑えることも可能です。
当社では、資金計画からローン選び、公的支援の確認まで丁寧にサポートいたしますので、まずはお気軽にご相談ください。